Domain vierteltakt.de kaufen?
Wir ziehen mit dem Projekt
vierteltakt.de um.
Sind Sie am Kauf der Domain
vierteltakt.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain vierteltakt.de kaufen?
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **

Ähnliche Suchbegriffe für Hypothek
Top-Angebote
Produkte zum Begriff Hypothek:
-
Persen Verlag Instrumente, Noten, GesangSie suchen motivierendes Material und elementare Inhalte für Ihren Musikunterricht? Dann ist der vorliegende Band genau richtig für Sie, denn er enthält das wichtigste Basiswissen im Fach Musik für die 2. bis 4. Klasse. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben – wie z.B. der Sprechschule, dem Notennamen-Rap und Tonversuchen und Rätseln – vermittelt dieser Band anschaulich und fundiert das Grundwissen über Instrumente, Noten und Gesang. Dadurch erarbeiten sich die Kinder die Inhalte praxisnah, ohne dabei das theoretische Wissen zu vernachlässigen. Lexikon und Lösungen zur Selbstkontrolle stellen sicher, dass Ihre Schüler und Schülerinnen die wichtigsten Inhalte und Fachbegriffe verinnerlichen. Durch die drei Niveaustufen bietet das Werk eine qualitative Differenzierung und eignet sich so ausgezeichnet zum Einsatz in heterogenen Klassen. Die Materialien werden in einem besonders kopierfreundlichen Format zur Verfügung gestellt, um Ihnen einen sofortigen Einsatz zu ermöglichen!Abgerundet wird das Werk durch die beiliegende CD, die etliche Hörbeispiele für Sie bereithält. Im digitalen Zusatzmaterial finden Sie Lösungen und die Hörbeispiele im MP3-Format.Inhaltliche SchwerpunkteMeine StimmeSchulinstrumenteNotenwerte und -namenDas OrchesterTasteninstrumenteOrchesterwerke23,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **

Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
Top-Angebote
Produkte zum Begriff Hypothek:
-
Persen Verlag Instrumente, Noten, GesangSie suchen motivierendes Material und elementare Inhalte für Ihren Musikunterricht? Dann ist der vorliegende Band genau richtig für Sie, denn er enthält das wichtigste Basiswissen im Fach Musik für die 2. bis 4. Klasse. Mithilfe abwechslungsreicher und motivierender Materialien und Aufgaben – wie z.B. der Sprechschule, dem Notennamen-Rap und Tonversuchen und Rätseln – vermittelt dieser Band anschaulich und fundiert das Grundwissen über Instrumente, Noten und Gesang. Dadurch erarbeiten sich die Kinder die Inhalte praxisnah, ohne dabei das theoretische Wissen zu vernachlässigen. Lexikon und Lösungen zur Selbstkontrolle stellen sicher, dass Ihre Schüler und Schülerinnen die wichtigsten Inhalte und Fachbegriffe verinnerlichen. Durch die drei Niveaustufen bietet das Werk eine qualitative Differenzierung und eignet sich so ausgezeichnet zum Einsatz in heterogenen Klassen. Die Materialien werden in einem besonders kopierfreundlichen Format zur Verfügung gestellt, um Ihnen einen sofortigen Einsatz zu ermöglichen!Abgerundet wird das Werk durch die beiliegende CD, die etliche Hörbeispiele für Sie bereithält. Im digitalen Zusatzmaterial finden Sie Lösungen und die Hörbeispiele im MP3-Format.Inhaltliche SchwerpunkteMeine StimmeSchulinstrumenteNotenwerte und -namenDas OrchesterTasteninstrumenteOrchesterwerke23,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
Meier, Christiane: Instrumente, Noten, GesangInstrumente, Noten, Gesang , Differenzierte Materialien zur Entwicklung und Festigung von Grundwissen im Musikunterricht (2. bis 4. Klasse) , Zündkabel & Zündkabelstecker > Elektrik & Zündungen , Erscheinungsjahr: 20230102, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: E-Bundle, Titel der Reihe: Grundwissen Mathematik##, Autoren: Meier, Christiane, Seitenzahl/Blattzahl: 80, Keyword: 2. bis 4. Klasse; Grundschule; Musik; Themenübergreifend, Fachschema: Musikunterricht / Lehrermaterial, Themenvorschläge, Bildungsmedien Fächer: Musik, Fachkategorie: Schule und Lernen, Bildungszweck: für den Primarbereich, Altersempfehlung / Lesealter: 23, Genaues Alter: GRS, Warengruppe: HC/Schulbücher/Unterrichtsmat./Lehrer, Fachkategorie: Unterrichtsmaterialien, Schulform: GRS, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Persen Verlag i.d. AAP, Verlag: Persen Verlag i.d. AAP, Länge: 293, Breite: 206, Höhe: 13, Gewicht: 500, Produktform: Blätter, Genre: Schule und Lernen, Genre: Schule und Lernen, Beinhaltet: B0000064958001 9783403208969-2 B0000064958002 9783403208969-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0002, Tendenz: -1, Schulform: Grundschule, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, Unterkatalog: Schulbuch, WolkenId: 283725923,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wer bekommt eine Hypothek?
Wer bekommt eine Hypothek? Die Vergabe einer Hypothek hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Einkommen, der Kreditwürdigkeit und dem Wert der Immobilie. In der Regel müssen Kreditnehmer über ein stabiles Einkommen verfügen und eine gute Bonität haben, um eine Hypothek zu erhalten. Zudem spielt die Eigenkapitalquote eine wichtige Rolle, da Banken in der Regel eine gewisse Eigenkapitalbeteiligung des Kreditnehmers erwarten. Auch die Art des Arbeitsverhältnisses, die Schufa-Auskunft und die Laufzeit des Kredits können Einfluss auf die Vergabe einer Hypothek haben. **
-
Ist eine Hypothek zweckgebunden?
Ist eine Hypothek zweckgebunden? Ja, eine Hypothek ist zweckgebunden, da sie in der Regel zur Finanzierung des Kaufs oder Baus einer Immobilie verwendet wird. Die Bank gewährt die Hypothek als Sicherheit für das geliehene Geld, das dann für den Immobilienerwerb genutzt wird. Die Verwendung der Hypothek für andere Zwecke als den Immobilienerwerb ist normalerweise nicht gestattet. Daher ist es wichtig, dass Kreditnehmer die Bedingungen ihres Hypothekenvertrags genau kennen und sicherstellen, dass sie das geliehene Geld gemäß den Vereinbarungen verwenden. **
-
Wie erlischt eine Hypothek?
Eine Hypothek erlischt in der Regel, wenn der Kreditnehmer den gesamten Darlehensbetrag zurückgezahlt hat. Dies geschieht in der Regel durch regelmäßige monatliche Zahlungen über einen bestimmten Zeitraum. Sobald die letzte Rate gezahlt ist, wird die Hypothek als erloschen betrachtet. Eine weitere Möglichkeit, wie eine Hypothek erlischt, ist durch den Verkauf der Immobilie. Wenn der Kreditnehmer die Immobilie verkauft und den Erlös verwendet, um den ausstehenden Hypothekenbetrag zu begleichen, wird die Hypothek gelöscht. In einigen Fällen kann eine Hypothek auch vorzeitig erlischt, wenn der Kreditnehmer eine Vorfälligkeitsentschädigung zahlt. Dies ermöglicht es dem Kreditnehmer, die Hypothek vor Ablauf der vereinbarten Laufzeit zu beenden. Schließlich kann eine Hypothek auch erlöschen, wenn der Kreditnehmer die Immobilie verliert, beispielsweise durch Zwangsvollstreckung. In diesem Fall wird die Hypothek in der Regel durch den Verkauf der Immobilie beglichen und erlischt. **
-
Wie viel Hypothek abzahlen?
Wie viel Hypothek abzahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Darlehens, der Laufzeit, dem Zinssatz und der Tilgungsrate. Es ist wichtig, regelmäßige Tilgungen zu leisten, um die Hypothek abzuzahlen und die Schulden zu reduzieren. Es kann auch sinnvoll sein, Sondertilgungen zu leisten, um schneller schuldenfrei zu werden. Es empfiehlt sich, einen Finanzplan zu erstellen, um die Hypothek effizient abzuzahlen und langfristig finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Hypothek
-
Heinrich Schanz: Die Zwangshypothek / Die gerichtliche Hypothek des französischen Rechtes in ihrer geschichtlichen Entwicklung und Verbreitung,Heinrich Schanz: Die Zwangshypothek / Die Gerichtliche Hypothek Des Französischen Rechtes In Ihrer Geschichtlichen Entwicklung Und Verbreitung, Gebundene Ausgabe Von Heinrich Schanz, De Gruyter, 978-3-11-267023-1, Seitenanzahl: 123109,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Persen Verlag Das einfache Rhythmus-Training ohne NotenDas Training des Rhythmusgefühls ist ein zentraler Bestandteil des Musikunterrichts im Förderschwerpunkt geistige Entwicklung. Das Konzept des vorliegenden Bandes ist ein Rhythmustraining ohne Noten, bei welchem die Rhythmen anhand von einer Bildkarten- und bei höherem Schwierigkeitsgrad auch durch Zahlennotation festgehalten werden. Schlaginstrumente, Alltagsgegenstände und Körperinstrumente werden genutzt, um die Schüler selbstständig Rhythmen entwickeln und erproben zu lassen. Lehrerhinweise zu Einführungs- und Festigungsübungen ergänzen jedes Kapitel. Inhaltliche SchwerpunkteArbeitsblätter mit Rhythmus-ÜbungenRhythmus Pattern lesen- spielen und erstellenDer DoppelschlagDie PauseTrommeln in GruppenRhythmen mit Hand und FußTrommeln mit zwei Händen30,99 €*Versand: 3,95 €Sichere Weiterleitung zum Anbieter
-
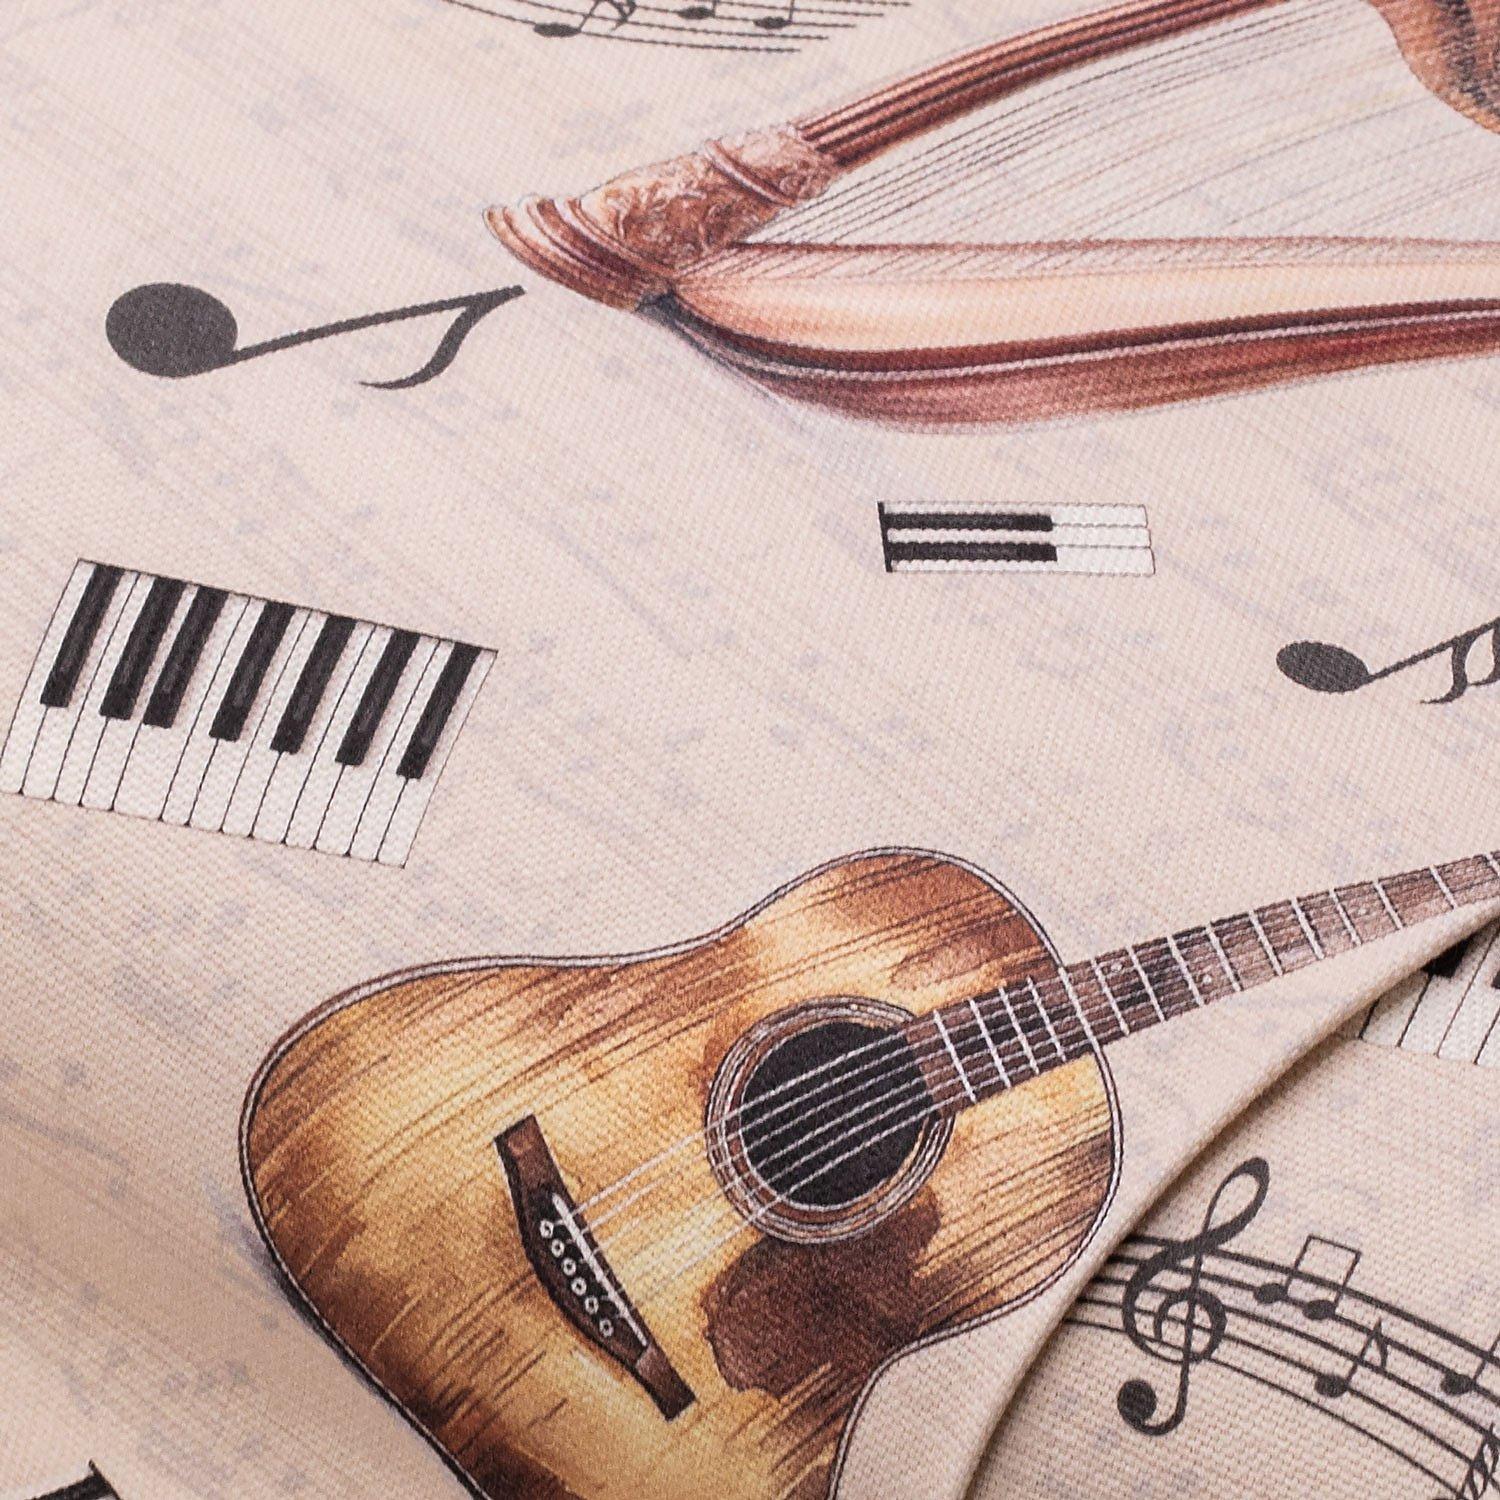
Baumwoll-Canvas Instrumente & Noten „Doreen“, natur-colorExklusiv von buttinette: Baumwoll-Canvas "Instrumente & Noten" aus der Serie "Doreen", Farbe: natur-color, Motivgröße Gitarre: 16 x 7 cm, Breite: 140 cm, Gewicht: ca. 220 g/m². Material: 100 % Baumwolle.weicher, hochwertiger Dekostoffaus reiner Baumwolleelegantes Design mit Instrumenten & Notenfür Deko, Tischwäsche, Taschen uvm.Ein Leben ohne Musik wäre furchtbar eintönig, daher haben wir mit diesem schönen Dekostoff eine Ode an diese wundervolle Kunstform geschaffen. Mit Tischläufern, Tischsets, Überwürfen oder Kissen aus diesem zauberhaften Canvas erstrahlen Ihre vier Wände in neuem Glanz – klingt das nicht wie Musik in Ihren Ohren? Der hochwertige Baumwoll-Dekostoff ist mit einem lebendigen Muster aus Noten & Instrumenten bedruckt. Da der Stoff relativ fest und formstabil ist, kann er auch problemlos zu modischen Taschen vernäht werden. Bestellen Sie am besten gleich und überzeugen Sie sich selbst!13,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Ist eine Hypothek langfristig?
Ist eine Hypothek langfristig? Eine Hypothek ist in der Regel langfristig, da sie oft über einen Zeitraum von 15 bis 30 Jahren abgeschlossen wird. Während dieser Zeit zahlt der Kreditnehmer regelmäßige Raten, um das geliehene Geld zurückzuzahlen. Die langfristige Natur einer Hypothek ermöglicht es den Kreditnehmern, den Kauf eines Eigenheims zu finanzieren, ohne eine große Summe auf einmal zahlen zu müssen. Allerdings können sich die Zinsen und Bedingungen im Laufe der Zeit ändern, was Auswirkungen auf die Gesamtkosten der Hypothek haben kann. Es ist wichtig, die langfristigen finanziellen Auswirkungen einer Hypothek sorgfältig zu berücksichtigen, bevor man sich für eine entscheidet. **
-
Wie funktioniert eine Hypothek und welche Voraussetzungen müssen erfüllt sein, um eine Hypothek aufzunehmen?
Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Um eine Hypothek aufzunehmen, müssen Kreditnehmer in der Regel über ein ausreichendes Einkommen verfügen, eine gute Bonität haben und eine Anzahlung leisten können. Die Immobilie muss außerdem bewertet werden, um den Wert und die Höhe der Hypothek zu bestimmen. **
-
Was genau ist eine Hypothek?
Was genau ist eine Hypothek? Eine Hypothek ist ein Darlehen, das durch eine Immobilie als Sicherheit abgesichert ist. Wenn jemand eine Hypothek aufnimmt, erhält er Geld von einem Kreditgeber, um eine Immobilie zu kaufen oder zu refinanzieren. Die Immobilie dient als Sicherheit für das Darlehen, was bedeutet, dass der Kreditgeber das Recht hat, die Immobilie zu verkaufen, um das Darlehen zurückzuerhalten, wenn der Kreditnehmer die Zahlungen nicht leistet. Hypotheken können verschiedene Laufzeiten, Zinssätze und Bedingungen haben, je nach den Vereinbarungen zwischen dem Kreditgeber und dem Kreditnehmer. **
-
Wann Hypothek und wann Grundschuld?
Die Entscheidung zwischen einer Hypothek und einer Grundschuld hängt von verschiedenen Faktoren ab. Eine Hypothek wird in der Regel für den Kauf oder Bau einer Immobilie verwendet, während eine Grundschuld oft zur Absicherung von Krediten oder Darlehen dient. Eine Hypothek erfordert in der Regel eine Eintragung ins Grundbuch und ist mit höheren Kosten verbunden, da sie notariell beurkundet werden muss. Eine Grundschuld hingegen ist einfacher und kostengünstiger zu errichten, da sie nicht notariell beurkundet werden muss. Bei einer Hypothek ist der Betrag festgelegt und kann nicht ohne weiteres verändert werden, während bei einer Grundschuld flexiblere Regelungen möglich sind. Letztendlich sollte die Entscheidung zwischen einer Hypothek und einer Grundschuld individuell getroffen werden, je nach den spezifischen Bedürfnissen und finanziellen Situationen der Beteiligten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.